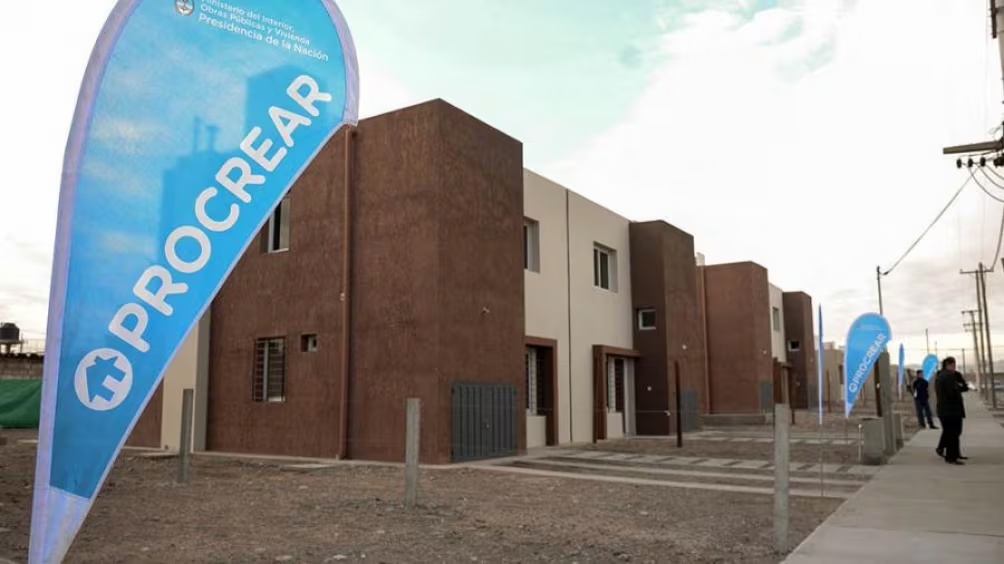
Entre alquileres, recibos de sueldo y el costo de los materiales: las claves para entender si es viable llegar al techo propio.
Para cualquier familia o trabajador del barrio, el sueño de la casa propia no es solo un deseo: es soportar el valor del alquiler, el recibo de sueldo y el presupuesto del corralón. Al mirar las opciones disponibles en este 2026, la pregunta que surge en la mesa familiar es directa: ¿es realmente posible acceder a la primera vivienda?
Para entender dónde estamos parados, hay que analizar cómo cambió el mapa del crédito. Argentina pasó de un modelo financiado por el Estado a un esquema basado en el sistema bancario privado, dos caminos con impactos muy diferentes en la economía cotidiana.
El Procrear: La puerta abierta a los sueldos medios y bajos
Si algo caracterizó al histórico Plan Procrear fue la facilidad de acceso. Estaba diseñado con un objetivo social claro: llegar de lleno a la clase trabajadora, a jóvenes que buscaban su primer hogar y a familias de ingresos medios y bajos.
Para dimensionarlo en el mapa de hoy: cuando el programa fue lanzado en 2012 por el gobierno de Cristina Fernández de Kirchner —financiado con fondos de la ANSES y gestionado a través del Banco Hipotecario—, la foto económica era completamente distinta. El dólar cotizaba en torno a los $4,50, un sueldo promedio rozaba los $5.000 a $6.000 pesos (unos 1.000 a 1.200 dólares de la época) y el costo de construir un metro cuadrado rondaba los $3.500 pesos.
En ese contexto, la cuota inicial de un crédito representaba una fracción pagable del ingreso familiar, lo que permitía proyectar a largo plazo sin que la inflación devorara la comida del mes.
Para calificar, los requisitos eran mínimos (en muchos casos bastaba con acreditar entre 1 y 2 salarios mínimos) y no se exigía tener miles de dólares guardados en el colchón, ni un historial crediticio perfecto. Con o sin terreno propio, el programa permitía construir de cero o acceder a departamentos terminados en los Desarrollos Urbanísticos.
La magnitud del impacto se mide en números concretos: a lo largo de sus distintas etapas se entregaron más de 500.000 soluciones habitacionales en todo el país (sumando créditos individuales de construcción, ampliación y viviendas en desarrollos urbanísticos).
Esta inyección no se concentró solo en la Ciudad de Buenos Aires o en el centro del país: tuvo su impacto más fuerte en el Gran Buenos Aires y en provincias como Córdoba, Santa Fe, Mendoza, Tucumán y Salta, donde la disponibilidad de suelo y la tradición de la autoconstrucción hicieron que las líneas de “Construcción con terreno propio” volaran. En cientos de municipios, barrios enteros que hoy están consolidados nacieron literalmente de una tanda de créditos Procrear.
Desde la perspectiva de la obra y el barrio, el Procrear funcionaba como un motor masivo. El dinero llegaba directo a la economía real: compraba ladrillos en el corralón de la esquina y pagaba el trabajo de albañiles, plomeros y electricistas locales. ¿Su gran limitación? El acceso no era universal, sino que dependía de un sorteo público: para quienes salían adjudicados era una solución definitiva con cuotas que acompañaban la paritaria salarial (vía fórmulas como Hog.Ar); para los demás, la espera se hacía eterna.
¿Cómo funcionaba la fórmula Hog.Ar?
- 1. En lugar de aumentar la cuota según el índice de precios (IPC) o el valor del dólar, la fórmula Hog.Ar ajustaba la cuota según el Coeficiente de Variación Salarial (CVS). Es decir, seguía la evolución del sueldo promedio de los trabajadores.
- 2. La fórmula incluía un techo: la cuota no podía aumentar más del 2% por encima de la inflación oficial. Si los salarios le ganaban a la inflación, la cuota subía con un tope; si los salarios quedaban por debajo de la inflación, la cuota subía únicamente al ritmo de los sueldos.
Los Créditos Hipotecarios actuales: La barrera del ahorro y los sueldos básicos
En la vereda opuesta; el modelo bancario actual, apalancado en créditos UVA busca normalizar el crédito sin depender de la emisión monetaria ni del subsidio estatal. En términos teóricos, aporta orden macroeconómico y permite elegir viviendas usadas o a estrenar en el mercado abierto. Sin embargo, la realidad de los números impone filtros muy duros para el trabajador promedio.
Hoy, para calificar a un crédito hipotecario bancario tradicional, la barrera de entrada no es un sorteo, sino el filtro del recibo de sueldo y el ahorro previo, como vemos a continuación:
a. El colchón de dólares: El banco financia como máximo entre el 70% y el 80% del valor de la propiedad. Eso significa que una familia necesita tener ahorrado en efectivo entre 20 y 30 mil dólares para una vivienda modesta, más un 6% a 8% extra para cubrir gastos de escribanía, sellados e impuestos. Para quien alquila y vive de un salario en pesos, juntar ese capital inicial es el primer gran obstáculo.
b. Los sueldos básicos mínimos: Como los bancos exigen que la cuota inicial no supere el 25% o 30% de los ingresos netos demostrables, el piso de sueldo familiar exigido para calificar se desplaza hacia los sectores de mayores ingresos. Un sueldo básico de convenio o un ingreso medio difícilmente alcance por sí solo para validar el monto necesario para comprar una propiedad, obligando a sumar copropietarios o codeudores.
c. El riesgo de no llegar: Al actualizarse la deuda por inflación (UVA), la tranquilidad del deudor depende de que los salarios reales no queden rezagados. Si la inflación sube más rápido que las paritarias, la cuota devora un porcentaje cada vez mayor del ingreso mensual.
Entonces, ¿es posible en 2026?
Sí, pero el camino se volvió extremadamente angosto. Mientras el viejo Procrear permitía empezar de cero con el respaldo del Estado a costa de depender de la suerte de un sorteo, el crédito hipotecario actual exige una consolidación previa que muy pocos tienen: miles de dólares en el colchón y salarios formales altos.
En el medio de estos queda la enorme masa de la economía informal. Familias que generan sus ingresos día a día, que no figuran en el sistema financiero pero que sostienen la economía real y pagan sus techos.
El debate de la vivienda no puede quedar en elegir entre la caja del Estado o el banco privado. El desafío hacia adelante es diseñar una nueva política habitacionaI: un esquema que incorpore la realidad de la informalidad laboral y el esfuerzo de alguien que trabaje por su cuenta.
REF. bibliográfica
Marco normativo y transformación del crédito hipotecario público:
● Boletín Oficial de la República Argentina: Decreto 1018/2024 (Disolución del Fondo Fiduciario Público “Programa Crédito Argentino del Bicentenario para la Vivienda Única Familiar” – PROCREAR, creado originalmente por el Decreto N° 902/2012).
● Ministerio de Desarrollo Territorial y Hábitat / Secretaría de Hábitat: Reglamento operativo de las líneas Construcción y Desarrollos Urbanísticos del Plan Procrear II (fórmula de actualización Hog.Ar basada en el Coeficiente de Variación Salarial – CVS y límites de ingreso fijados entre 1 y 10 Salarios Mínimos, Vitales y Móviles).
Reglamentación y condiciones de la Banca Comercial (Créditos UVA):
● Banco Central de la República Argentina (BCRA): Comunicación “A” 5945 y concordantes (Creación de las Unidades de Valor Adquisitivo – UVA actualizables por el Coeficiente de Estabilización de Referencia – CER / Índice de Precios al Consumidor).
● Términos y Condiciones de líneas hipotecarias bancarias (Banco Nación, Banco Provincia, Banco Ciudad y entidades privadas): Requisitos de afectación de ingresos (Límite del 25% al 30% de la relación cuota-ingreso computable) y margen de financiamiento máximo (70% al 80% del valor de tasación del inmueble en LTV – Loan to Value), exigiendo el aporte del 20% al 30% restante en concepto de anticipo de capital en dólares.
Indicadores de mercado inmobiliario, costos de construcción y empleo informal:
● Instituto Nacional de Estadística y Censos (INDEC):
○ Índice del Costo de la Construcción (ICC) en el Gran Buenos Aires: Indicador del costo del metro cuadrado en materiales, mano de obra y gastos generales.
○ Encuesta Permanente de Hogares (EPH): Informes de la Tasa de Informalidad Laboral en el Agrlomerado Gran Buenos Aires (población ocupada sin descuento jubilatorio ni aportes).
● Consejo Nacional del Empleo, el Trabajo y el Salario Mínimo, Vital y Móvil: Resoluciones del Ministerio de Capital Humano sobre la evolución del SMVM y escalas salariales de convenios colectivos de trabajo.